
Cómo organizar mi dinero cada mes
Organizar el dinero cada mes es una práctica esencial para lograr estabilidad financiera y cumplir metas personales. Muchas personas enfrentan dificultades para controlar sus ingresos y egresos, lo que puede derivar en deudas o estrés económico.
Sin embargo, con un plan claro y disciplina, es posible tener una visión precisa de la situación financiera y tomar decisiones informadas.
Este artículo ofrece pasos sencillos y efectivos para estructurar tus finanzas mensualmente: desde registrar todos tus ingresos y gastos, hasta establecer presupuestos, crear un fondo de emergencia y planear ahorros. Aprender a gestionar tu dinero no solo mejora tu economía, sino también tu bienestar general.
Cómo organizar mi dinero cada mes: Pasos clave para una gestión financiera efectiva
Organizar tu dinero cada mes es fundamental para mantener el control de tus finanzas personales, evitar deudas innecesarias y avanzar hacia tus metas económicas.
El primer paso es conocer tus ingresos mensuales, es decir, todo el dinero que recibes de forma regular, como salarios, ingresos por freelancing o pensiones. Una vez definidos los ingresos, es esencial registrar todos tus gastos, clasificándolos en fijos (como alquiler o servicios básicos) y variables (como entretenimiento o salidas).
¡Este contenido te puede interesar! Cómo planificar mi futuro financiero
Esta visibilidad te permite identificar en qué áreas puedes ajustar tu gasto. Además, es recomendable crear un presupuesto mensual realista que incluya no solo gastos, sino también ahorros e inversiones.
Herramientas como aplicaciones financieras o una simple hoja de cálculo pueden ayudarte a llevar un control constante. Lo más importante es ser disciplinado y revisar tu administración financiera cada mes para hacer los ajustes necesarios.
1. Establece un presupuesto mensual claro y detallado
Crear un presupuesto mensual es la base para organizar tus finanzas. Debes comenzar anotando todos tus ingresos netos mensuales, es decir, el dinero que realmente queda después de impuestos y otros descuentos.
Luego, debes categorizar tus gastos en secciones como vivienda, transporte, alimentos, servicios, salud, ocio y ahorro. Es útil utilizar el método del 50/30/20 como guía: el 50% para necesidades, el 30% para deseos y el 20% para ahorro e inversión.
Este enfoque te permite equilibrar tu estilo de vida con tus objetivos financieros. Revisar y actualizar tu presupuesto cada mes te ayudará a adaptarlo a los cambios en tus ingresos o circunstancias.
¡Este contenido te puede interesar! Cómo crear un plan de emergencia financiera
2. Lleva un registro detallado de todos tus gastos
El seguimiento de tus gastos es clave para identificar patrones de consumo y detectar gastos innecesarios. Puedes hacerlo mediante aplicaciones de finanzas personales, cuadernos o hojas de cálculo.
Es importante anotar cada compra, aunque sea pequeña, porque los gastos diarios como cafés o apps pueden sumar una cantidad significativa al final del mes.
Clasificar los gastos en categorías te permite ver claramente en qué estás invirtiendo tu dinero y si se alinea con tus prioridades. Además, este registro te ayuda a prepararte mejor para periodos con mayores salidas de dinero, como vacaciones o temporadas de compras.
3. Prioriza el ahorro y define metas financieras
Ahorrar no debe ser lo que queda al final del mes, sino una parte fija de tu presupuesto. Lo ideal es tratar el ahorro como un gasto obligatorio y transferirlo a una cuenta separada tan pronto como recibas tus ingresos.
Define metas financieras claras y alcanzables, como formar un fondo de emergencia, pagar una deuda o ahorrar para un viaje. Tener metas específicas te motiva a mantener el control sobre tus finanzas.
¡Este contenido te puede interesar! Cómo controlar mis gastos sin apps
Incluso pequeñas cantidades ahorradas regularmente pueden generar resultados importantes gracias al efecto del interés compuesto. Además, separar el ahorro del dinero para gastos evita que lo uses para necesidades cotidianas.
| Categoría | Porcentaje recomendado | Ejemplos |
|---|---|---|
| Necesidades (esenciales) | 50% | Alquiler, servicios, comida básica, transporte |
| Deseos (no esenciales) | 30% | Restaurantes, entretenimiento, compras |
| Ahorro e inversión | 20% | Fondo de emergencia, jubilación, inversión en bolsa |
Creando un presupuesto mensual realista para tomar el control de tus finanzas
Elaborar un presupuesto mensual es el primer paso fundamental para organizar tu dinero con eficacia, ya que te permite visualizar con claridad tus ingresos y gastos, identificar en qué estás gastando de más y ajustar hábitos innecesarios.
Para hacerlo, comienza por registrar todos tus ingresos fijos y variables, luego clasifica tus gastos en categorías como vivienda, transporte, alimentación, entretenimiento y ahorro. Usa herramientas como hojas de cálculo, aplicaciones financieras o incluso un cuaderno para llevar un control constante.
Lo más importante es ser honesto y realista con tus cifras, permitiéndote margen para imprevistos y ajustes. Un presupuesto bien diseñado no restringe tu vida, sino que te da libertad financiera al saber exactamente dónde va cada peso.
Clasifica tus gastos en necesidades, deseos y ahorros
Dividir tus gastos en estas tres categorías te brinda una visión clara de cómo estás administrando tu dinero. Las necesidades incluyen vivienda, servicios, comida básica y transporte esencial, mientras que los deseos son salidas, compras impulsivas o suscripciones no esenciales.
¡Este contenido te puede interesar! Cómo mejorar mi organización financiera
El ahorro debe tratarse como un gasto fijo, no como un sobrante. Esta clasificación te ayuda a priorizar, reducir gastos superfluos y destinar más recursos al futuro financiero.
Establece metas financieras a corto, mediano y largo plazo
Tener metas claras da sentido a tu presupuesto y motiva el cumplimiento de tus finanzas personales. Pueden incluir ahorrar para un viaje (corto plazo), comprar un auto (mediano plazo) o planificar la jubilación (largo plazo).
Es fundamental que sean específicas, medibles y con fechas límite. Al vincular cada meta con ahorros mensuales, podrás asignar montos concretos en tu presupuesto y ver el progreso mes a mes.
Automatiza tus ahorros y pagos mensuales
La automatización es una herramienta poderosa para mantener el control financiero sin esfuerzo. Configura transferencias automáticas a tu cuenta de ahorros el día que recibes tu salario, lo que garantiza que ahorres antes de gastar.
De igual forma, programa el pago de servicios, tarjetas de crédito y préstamos para evitar intereses por mora. Este sistema reduce el riesgo de olvidos y fortalece la disciplina financiera.
¡Este contenido te puede interesar! Cómo organizar mis finanzas personales
Revisa y ajusta tu presupuesto cada mes
Un presupuesto no es rígido; debe adaptarse a cambios en tus ingresos, gastos o metas. Al final de cada mes, analiza qué cumpliste, dónde te excediste y por qué.
Este ejercicio permite identificar patrones, como gastos recurrentes innecesarios, y hacer ajustes para el siguiente ciclo. La revisión constante asegura que tu plan financiero siga siendo realista y efectivo.
Usa la regla del 50/30/20 como guía financiera
Esta regla es una estrategia sencilla para distribuir tu ingreso mensual: el 50% para necesidades, el 30% para deseos y el 20% para ahorros y pago de deudas.
Aunque no es una fórmula única para todos, sirve como punto de partida para personas que buscan equilibrio. Aplicarla ayuda a mantener un gasto consciente, priorizar el ahorro y evitar vivir al límite de los ingresos.
Preguntas frecuentes
¿Cómo debo empezar a organizar mis finanzas mensuales?
Comienza anotando todos tus ingresos y gastos fijos, como alquiler, servicios y transporte. Luego, identifica gastos variables como comida, entretenimiento y compras. Usa una aplicación o hoja de cálculo para registrar cada transacción. Establece metas de ahorro y destina un porcentaje de tus ingresos a ese fin. Revisa tu presupuesto semanalmente para ajustarlo si es necesario.
¡Este contenido te puede interesar!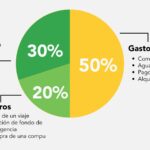 Cómo distribuir mi dinero de forma inteligente
¿Qué porcentaje de mi salario debo destinar al ahorro?
Se recomienda ahorrar entre el 10% y el 20% de tus ingresos mensuales. Si es tu primera vez ahorrando, empieza con un porcentaje pequeño y aumenta gradualmente. El ahorro debe usarse para emergencias, metas a corto y largo plazo, o inversiones. Automatiza transferencias a una cuenta de ahorros para cumplir con esta meta sin tentaciones de gastar.
¿Es necesario seguir un presupuesto si mis ingresos son bajos?
Sí, incluso con ingresos bajos, un presupuesto es esencial. Te ayuda a priorizar gastos necesarios y evitar deudas innecesarias. Identificará áreas donde puedes reducir costos, como servicios no esenciales. Además, te permite ver cómo distribuir cada peso de forma eficiente. Un buen control financiero, sin importar el monto, mejora tu estabilidad y crea hábitos saludables a largo plazo.
¿Cómo puedo controlar mejor mis gastos innecesarios?
Para controlar gastos innecesarios, registra cada compra, incluso las pequeñas. Revisa semanalmente tus gastos y cuestiona si cada uno era necesario. Establece límites para categorías como entretenimiento o comida fuera. Usa efectivo o tarjetas prepagas para evitar exceder esos límites. También, evita compras por impulso esperando 24 horas antes de adquirir productos no esenciales.

Deja un comentario