
Cómo distribuir mi dinero de forma inteligente
Distribuir el dinero de forma inteligente es una habilidad esencial para alcanzar la estabilidad financiera y cumplir metas a corto y largo plazo. Muchas personas ganan ingresos suficientes, pero no logran mantener un equilibrio económico por una mala distribución de sus recursos.
Saber asignar el dinero entre necesidades, ahorros, inversiones y gastos personales marca la diferencia entre vivir al día o construir un futuro seguro. Este artículo ofrece estrategias prácticas y realistas para organizar tus finanzas, priorizar tus objetivos y evitar errores comunes.
Aprenderás a crear un presupuesto efectivo, identificar gastos innecesarios y utilizar herramientas que optimicen cada peso, dólar o euro que ingresa a tu bolsillo.
Cómo distribuir mi dinero de forma inteligente
Distribuir tu dinero de forma inteligente implica planificar con claridad cómo asignar tus ingresos entre necesidades, ahorros, inversiones y gastos personales, con el objetivo de alcanzar la estabilidad financiera y cumplir metas a corto, mediano y largo plazo.
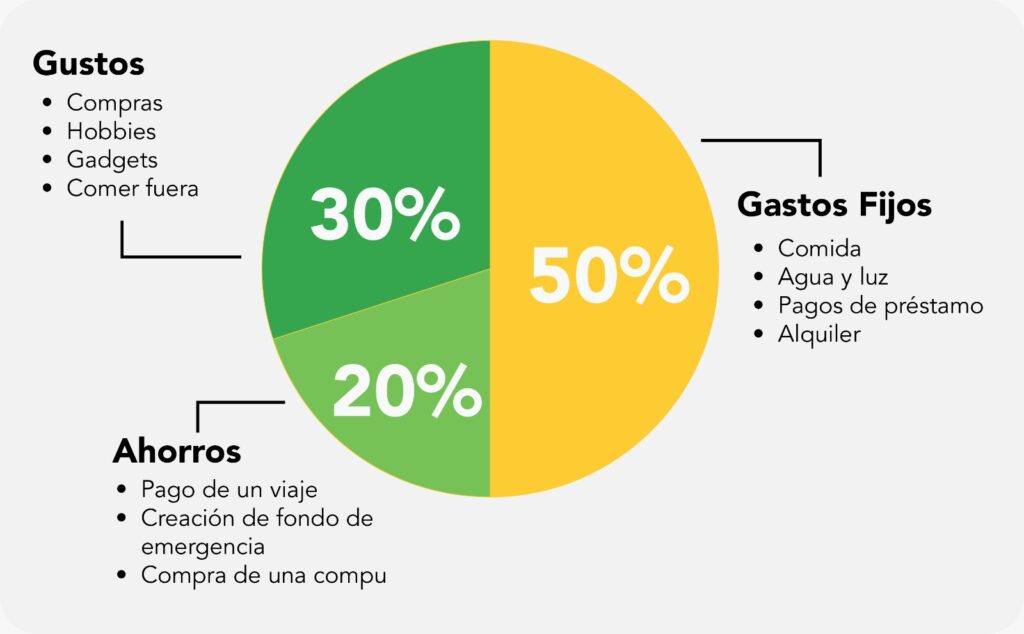
Lo ideal es comenzar con un presupuesto mensual que refleje tus ingresos reales y todos tus egresos, clasificados por categorías. Herramientas como la regla 50/30/20 (50% necesidades, 30% deseos, 20% ahorro e inversión) pueden ayudarte a estructurar mejor tu flujo de efectivo.
También es clave priorizar el pago de deudas costosas y crear un fondo de emergencia que cubra al menos tres a seis meses de gastos.
¡Este contenido te puede interesar! Cómo tener un plan financiero personal
Al mismo tiempo, debes considerar canalizar parte del dinero hacia inversiones que generen rendimientos con el tiempo, como fondos indexados, cuentas de retiro o bienes productivos. La clave está en ser constante, evitar gastos impulsivos y revisar periódicamente tu distribución financiera para adaptarla a cambios en tus ingresos o metas.
Establece un presupuesto claro y realista
Crear un presupuesto mensual es el primer paso fundamental para distribuir tu dinero de forma inteligente, ya que te permite visualizar de manera concreta tus ingresos y gastos. Este presupuesto debe incluir categorías como vivienda, servicios, alimentación, transporte, entretenimiento, deudas y ahorro.
Es importante basarse en datos reales y no en estimaciones optimistas, y utilizar herramientas como aplicaciones financieras o hojas de cálculo para llevar un control preciso.
Revisarlo cada mes permite identificar gastos innecesarios y ajustar el manejo del dinero según las prioridades. Un presupuesto bien elaborado no limita tu libertad financiera, sino que la fortalece al darte claridad sobre dónde va tu dinero y cómo puedes optimizarlo.
| Categoría | Porcentaje Recomendado | Ejemplo de Gastos |
|---|---|---|
| Necesidades básicas | 50% | Alquiler, servicios, comida, transporte |
| Deseos y gastos personales | 30% | Ropa, salidas, suscripciones |
| Ahorro e inversiones | 20% | Fondo de emergencia, jubilación, acciones |
Construye un fondo de emergencia
Tener un fondo de emergencia es esencial para proteger tu estabilidad financiera ante imprevistos como pérdida de empleo, gastos médicos o reparaciones inesperadas. Este fondo debe contener entre tres y seis meses de tus gastos mensuales esenciales y mantenerse en una cuenta de fácil acceso, pero separada del dinero que usas a diario.
Evita utilizarlo para gastos no urgentes y considera automático el ahorro de una parte de tu ingreso hasta completar la meta. Este respaldo económico evita que tengas que recurrir a créditos caros en momentos difíciles y te brinda tranquilidad para tomar decisiones financieras más acertadas. Una vez alcanzado el monto deseado, puedes redistribuir ese ahorro adicional hacia inversiones o metas a largo plazo.
¡Este contenido te puede interesar! Cómo mejorar mi organización financiera
Invirtiendo para hacer crecer tu dinero
Distribuir tu dinero de forma inteligente no solo implica ahorrar, sino también hacer que tu dinero trabaje por ti a través de inversiones.
Destinar una porción de tus ingresos a instrumentos como fondos mutuos, índice S&P 500, bienes raíces o cuentas individuales de retiro (CDS, Afore, etc.), permite aprovechar el poder del interés compuesto a largo plazo.
Es clave elegir opciones acordes a tu perfil de riesgo y horizonte de inversión, evitando movimientos impulsivos basados en el miedo o la euforia del mercado. La diversificación es otro principio fundamental: no poner todos los ahorros en un solo activo reduce la exposición a pérdidas. Invertir de forma constante, aunque sean montos pequeños, puede generar grandes resultados con el tiempo.
Establece un presupuesto claro para optimizar la distribución de tus ingresos
Crear un presupuesto detallado es el primer paso fundamental para distribuir tu dinero de forma inteligente. Este te permite conocer con precisión cuánto ganas, cuánto gastas y en qué categorías se van tus recursos.
Al tener esta visión clara, puedes identificar gastos superfluos, priorizar necesidades esenciales y asignar montos fijos a ahorro e inversión. Usar herramientas como aplicaciones financieras o hojas de cálculo simples ayuda a mantener el control constante.
Un buen presupuesto no limita tu libertad financiera, sino que la fortalece al brindarte seguridad y permitirte tomar decisiones más conscientes y alineadas con tus metas personales y familiares.
¡Este contenido te puede interesar! Cómo crear una rutina financiera semanal
Asigna porcentajes según la regla 50/30/20
La regla 50/30/20 es un enfoque sencillo y efectivo para distribuir tus ingresos: destina el 50% a necesidades básicas como alquiler, servicios y alimentos; el 30% a deseos o gastos discrecionales como entretenimiento o compras; y el 20% al ahorro y pago de deudas.
Esta estructura proporciona equilibrio entre disfrutar tu dinero hoy y asegurar tu estabilidad financiera futura. Aunque puede ajustarse según tu situación, sirve como guía confiable para quienes buscan disciplina sin sacrificar completamente su estilo de vida.
Construye un fondo de emergencia accesible
Un fondo de emergencia es clave para proteger tu distribución financiera ante imprevistos como una enfermedad, despido o reparaciones urgentes. Lo ideal es tener ahorrado entre tres y seis meses de gastos básicos en una cuenta de fácil acceso y baja volatilidad, como una cuenta de ahorros.
Este colchón evita que tengas que recurrir a deudas o interrumpir tus metas a largo plazo cuando surgen contratiempos. Hacer aportes regulares, incluso si son pequeños, fortalece tu resiliencia financiera con el tiempo.
Define metas financieras a corto, mediano y largo plazo
Distribuir tu dinero de forma inteligente requiere tener claridad sobre tus metas financieras. Estas pueden incluir ahorrar para unas vacaciones (corto plazo), comprar un automóvil (mediano plazo) o planificar tu jubilación (largo plazo).
Al establecer objetivos concretos, puedes asignar porciones específicas de tus ingresos a cada una, priorizándolas según urgencia e importancia. Este enfoque evita el gasto impulsivo y te mantiene enfocado en resultados tangibles, lo que motiva a mantener una disciplina constante.
¡Este contenido te puede interesar! Cómo evitar caer en sobreendeudamiento
Invierte de forma gradual y diversificada
Una parte esencial de distribuir bien tu dinero es destinar una porción a inversiones que generen crecimiento. Comenzar con opciones accesibles como fondos indexados, CETES o cuentas de retiro permite aprovechar el interés compuesto con el tiempo.
La diversificación reduce riesgos, ya que no pones todos tus recursos en un solo activo o mercado. Invertir de forma gradual, mediante aportes regulares, también suaviza los efectos de la volatilidad del mercado y promueve una cultura financiera más seria y planificada.
Controla y reduce deudas de alto interés
Las deudas, especialmente aquellas con altas tasas de interés como tarjetas de crédito o préstamos personales, pueden desestabilizar tu distribución financiera. Priorizar su pago mediante estrategias como la bola de nieve (pagar primero la deuda más pequeña) o la avalancha (pagar primero la de más interés) libera ingresos para otros usos productivos.
Reducir intereses pagados mejora tu flujo de efectivo mensual y aumenta tu capacidad de ahorro e inversión, fortaleciendo tu independencia económica.
Preguntas frecuentes
¿Cuál es la mejor forma de comenzar a distribuir mi dinero de manera inteligente?
Comienza por establecer un presupuesto que registre tus ingresos y gastos mensuales. Divide tu dinero en categorías esenciales como necesidades, ahorros, deudas e inversiones. Usa métodos como la regla 50/30/20: 50% para necesidades, 30% para gustos y 20% para ahorro e inversiones. Revisa tu presupuesto regularmente y ajústalo según sea necesario para mantener un control financiero efectivo.
¿Cómo debo repartir mis ingresos entre ahorro e inversiones?
Es recomendable destinar al menos un 20% de tus ingresos al ahorro e inversiones. Primero, crea un fondo de emergencia con tres a seis meses de gastos básicos. Luego, invierte en instrumentos según tu perfil de riesgo: fondos indexados, acciones o bienes raíces. Prioriza metas a largo plazo como la jubilación, usando cuentas con beneficios fiscales si están disponibles en tu país.
¡Este contenido te puede interesar! Cómo planificar mi futuro financiero
¿Debo pagar deudas antes de invertir mi dinero?
Sí, es preferible pagar deudas de alto interés, como las de tarjetas de crédito, antes de invertir. Estas deudas suelen tener tasas superiores al rendimiento promedio de las inversiones, por lo que pagarlas equivale a obtener una ganancia segura. Sin embargo, si tienes deudas de bajo interés, puedes destinar parte del dinero a inversiones mientras pagas de forma constante las deudas.
¿Qué herramientas puedo usar para controlar la distribución de mi dinero?
Puedes usar aplicaciones financieras como Mint, YNAB (You Need A Budget) o herramientas locales según tu país. Estas apps te ayudan a seguir tus gastos, programar ahorros e inversiones y mantener el presupuesto. También puedes usar hojas de cálculo simples. Lo importante es elegir una herramienta que sea fácil de usar y que te permita visualizar tu situación financiera de forma clara y constante.

Deja un comentario