
Diferencia entre ahorrar e invertir tu dinero
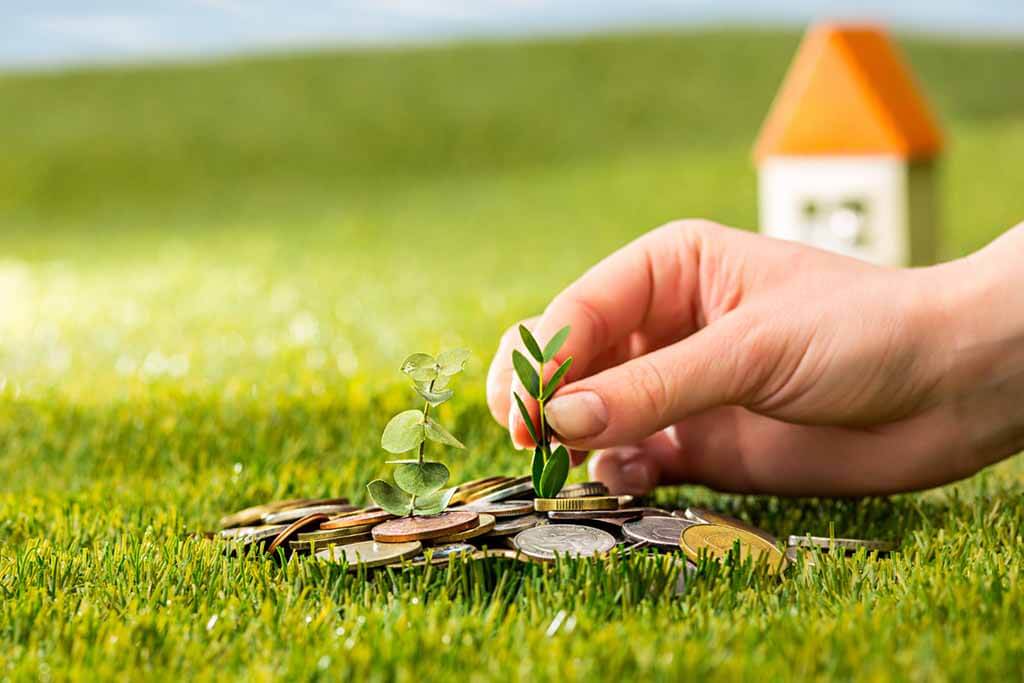
Ahorrar e invertir son dos pilares fundamentales de la gestión financiera personal, pero cumplen funciones distintas. Ahorrar consiste en guardar dinero de forma segura para hacer frente a gastos futuros o emergencias, generalmente en cuentas de bajo riesgo.
Invertir, por otro lado, implica destinar ese dinero a activos con la expectativa de obtener mayores rendimientos a largo plazo, asumiendo un nivel de riesgo.
Aunque ambos buscan fortalecer la estabilidad económica, entender cuándo ahorrar y cuándo invertir es clave para alcanzar metas financieras. Conocer sus diferencias permite tomar decisiones más informadas y construir un futuro más sólido.
Diferencia entre ahorrar e invertir tu dinero
A menudo se confunden los conceptos de ahorrar e invertir, aunque ambos son fundamentales para la gestión financiera personal. Ahorrar implica destinar una parte de tus ingresos a un fondo de emergencia o a metas a corto plazo, manteniendo el dinero en cuentas seguras como cuentas de ahorros o depósitos a plazo fijo, donde el riesgo es mínimo y la liquidez es alta.
En cambio, invertir consiste en utilizar tu dinero en activos como acciones, bonos, bienes raíces o fondos de inversión con el objetivo de obtener rendimientos mayores a largo plazo, asumiendo un nivel de riesgo más alto.
Mientras que ahorrar protege tu capital, invertir busca hacer que tu dinero crezca, aprovechando el interés compuesto y la rentabilidad del mercado. Entender esta diferencia es clave para construir una estrategia financiera equilibrada.
¿Qué es ahorrar y cuáles son sus beneficios?
Ahorrar significa reservar una parte de tus ingresos regularmente con el propósito de cubrir imprevistos, alcanzar metas pequeñas o mantener un colchón financiero.
¡Este contenido te puede interesar! Cómo crear un plan de inversión personal
El principal beneficio del ahorro es la seguridad: tu dinero se mantiene líquido y accesible, generalmente en instituciones bancarias que garantizan su custodia. Además, fomenta la disciplina financiera, ya que te obliga a controlar tus gastos y priorizar necesidades.
Aunque la rentabilidad suele ser baja porque los intereses de las cuentas de ahorro o depósitos a plazo son modestos, el ahorro es esencial como primer paso antes de comenzar a invertir, ya que proporciona estabilidad para asumir riesgos futuros.
¿Qué significa invertir y cómo puede aumentar tu patrimonio?
Invertir consiste en destinar tu dinero a activos que tienen el potencial de generar ganancias a lo largo del tiempo, como acciones, fondos indexados, bienes raíces o criptomonedas. A diferencia del ahorro, la inversión busca hacer crecer tu dinero más rápidamente, aprovechando el rendimiento del mercado y el interés compuesto.
Aunque implica un mayor riesgo pues el valor de los activos puede fluctuar, las inversiones suelen ofrecer rentabilidades superiores a la inflación a largo plazo. Por eso, es una herramienta poderosa para alcanzar metas financieras ambiciosas como la independencia económica, la jubilación o la compra de una vivienda.
Riesgo, liquidez y rentabilidad: comparación clara entre ahorrar e invertir
La elección entre ahorrar e invertir depende de factores clave como el riesgo, la liquidez y la rentabilidad. Ahorrar es ideal cuando priorizas la seguridad y necesitas acceso inmediato a tu dinero, como en un fondo de emergencia.
Invertir, en cambio, es recomendable cuando puedes asumir volatilidad y tienes un horizonte temporal más largo. A continuación, se muestra una comparación detallada:
| Criterio | Ahorrar | Invertir |
|---|---|---|
| Riesgo | Muy bajo: tu dinero está protegido y no pierde valor nominal. | Variable (bajo a alto): el valor puede aumentar o disminuir con el mercado. |
| Liquidez | Alta: puedes retirar tu dinero fácilmente cuando lo necesitas. | Variable: depende del tipo de inversión (algunas tardan en venderse). |
| Rentabilidad | Baja: los intereses suelen ser inferiores a la inflación a largo plazo. | Alta potencial: puede superar la inflación y generar crecimiento real del capital. |
| Plazo recomendado | Corto a mediano plazo (1 a 3 años). | Mediano a largo plazo (5 años o más). |
| Ejemplos | Cuenta de ahorros, depósito a plazo fijo, caja fuerte. | Acciones, fondos mutuos, bienes raíces, ETFs. |
Entender la función de cada estrategia financiera es clave para tomar decisiones inteligentes
Comprender la diferencia entre ahorrar e invertir es fundamental para administrar adecuadamente tus finanzas personales. Ahorrar implica destinar una parte de tus ingresos a un espacio seguro, como una cuenta de ahorros, con el objetivo de acumular dinero para gastos futuros cercanos o imprevistos, prioritariamente preservando el capital.
¡Este contenido te puede interesar! Inversiones para personas con poco capital
En cambio, invertir busca hacer crecer tu dinero a través de instrumentos financieros como acciones, fondos mutuos o bienes raíces, asumiendo un riesgo calculado para obtener rendimientos superiores a largo plazo.
Mientras que ahorrar ofrece menor ganancia pero mayor seguridad, invertir puede generar más beneficios, aunque con mayor volatilidad. Ambas estrategias son complementarias y deben integrarse según tus metas financieras, horizonte temporal y tolerancia al riesgo.
¿Qué significa realmente ahorrar dinero?
Ahorrar consiste en guardar una porción de tus ingresos con el propósito de usarlos en el futuro, generalmente en situaciones de emergencia o para cumplir metas a corto plazo, como un viaje o una compra específica.
Este dinero suele depositarse en cuentas de ahorro bancarias, que ofrecen liquidez inmediata y muy bajo riesgo, aunque con rendimientos mínimos, incluso por debajo de la inflación. La principal ventaja del ahorro es la seguridad del capital, lo que lo convierte en una herramienta esencial para formar un fondo de emergencia y mantener estabilidad financiera sin exponerse a pérdidas.
¿En qué consiste invertir tu dinero?
Invertir implica destinar tu dinero a activos que tienen el potencial de generar ganancias a lo largo del tiempo, como acciones, bonos, bienes raíces o fondos de inversión. A diferencia del ahorro, invertir busca crecimiento del capital y suele requerir un conocimiento mayor del mercado y una tolerancia al riesgo.
Los inversionistas aceptan la posibilidad de perder dinero en el corto plazo con la expectativa de obtener rendimientos atractivos en el largo plazo. Este enfoque es ideal para metas financieras distantes, como la jubilación o la educación de los hijos.
¿Cuál es el nivel de riesgo en ahorrar versus invertir?
El riesgo es uno de los factores más diferenciadores entre ahorrar e invertir. Al ahorrar, especialmente en instituciones bancarias reguladas, el riesgo de perder dinero es muy bajo, ya que el principal objetivo es preservar el valor del capital.
¡Este contenido te puede interesar! Cómo hacer crecer tu dinero con inversiones
Por el contrario, invertir conlleva un nivel de incertidumbre y volatilidad, ya que el valor de los activos puede fluctuar diariamente debido a cambios en el mercado, la economía o decisiones empresariales. Sin embargo, este riesgo también abre la puerta a oportunidades de mayor crecimiento, lo que hace que la inversión sea adecuada para quienes pueden asumir ciertas pérdidas temporales.
¿Qué rendimientos puedes esperar de cada opción?
Los rendimientos del ahorro suelen ser bajos y estables, frecuentemente por debajo de la tasa de inflación, lo que puede significar una pérdida de poder adquisitivo con el tiempo. Por ejemplo, una cuenta de ahorros puede ofrecer entre el 1% y 3% anual en algunos países, cifra que no siempre compensa el aumento de precios.
En contraste, las inversiones tienen el potencial de generar rendimientos significativamente superiores, con promedios históricos cercanos al 7% anual en mercados accionarios a largo plazo. Aunque estos rendimientos no están garantizados, la alta rentabilidad potencial es una de las principales razones para incluir inversiones en tu plan financiero.
¿Cómo elegir entre ahorrar o invertir según tus metas?
La decisión entre ahorrar o invertir depende directamente de tus objetivos financieros, tu horizonte temporal y tu perfil de riesgo. Si necesitas dinero en un futuro cercano, como para una emergencia o una compra a corto plazo, el ahorro es la opción más adecuada por su seguridad y liquidez.
Sin embargo, para metas a largo plazo como la jubilación, la educación o la compra de una casa, invertir es más conveniente, ya que permite aprovechar el efecto del interés compuesto y proteger tu capital contra la inflación. Lo ideal es equilibrar ambas estrategias según tu situación personal.
Preguntas frecuentes
¿Cuál es la principal diferencia entre ahorrar e invertir?
Ahorrar implica guardar dinero en cuentas seguras y líquidas, como cuentas de ahorro, con bajos rendimientos pero sin riesgo. Invertir consiste en destinar el dinero a activos como acciones, bonos o bienes raíces para obtener ganancias mayores a largo plazo, aunque con mayor riesgo. Mientras ahorrar protege el capital, invertir busca hacerlo crecer, asumiendo volatilidades en el camino.
¿Por qué es importante tener ambos, ahorros e inversiones?
Tener ahorros brinda seguridad financiera para emergencias, evitando necesidad de deuda. Las inversiones, por su parte, ayudan a combatir la inflación y aumentar el patrimonio a largo plazo. Ambos son complementarios: los ahorros cubren necesidades inmediatas, mientras las inversiones trabajan para metas financieras futuras como la jubilación o la compra de una vivienda, asegurando estabilidad y crecimiento económico.
¡Este contenido te puede interesar! Cómo invertir tu dinero de forma inteligente
¿Dónde es más seguro guardar el dinero: en ahorro o en inversiones?
El dinero ahorrado en cuentas bancarias protegidas por el Estado o instituciones reguladas es más seguro, ya que su valor no fluctúa. Las inversiones, aunque ofrecen mejores rendimientos, están sujetas a riesgos de mercado y pérdidas. Por eso, los ahorros son ideales para metas cortas y emergencias, mientras que las inversiones convienen para objetivos a largo plazo, siempre con una estrategia adecuada y tolerancia al riesgo definida.
¿Qué rendimiento puedo esperar al ahorrar versus invertir?
Al ahorrar, los rendimientos suelen ser bajos, cercanos a la inflación o incluso inferiores, como entre 0.5% y 3% anual en cuentas tradicionales. Al invertir, los rendimientos potenciales son mayores: históricamente, mercados como la bolsa ofrecen promedios de entre 6% y 10% anual a largo plazo. Sin embargo, estos no están garantizados y pueden variar. La elección depende del horizonte temporal y la tolerancia al riesgo.

Deja un comentario